
Ustawa AML - podstawowe obowiązki instytucji obowiązanych
Przepisy o przeciwdziałaniu praniu pieniędzy nakładają na instytucje obowiązane szereg obowiązków. Artykuł to pigułka wiedzy o podstawowych obowiązkach z Ustawy AML. Opisuje pięć kluczowych obszarów obowiązków.

Ten artykuł to pigułka wiedzy o podstawowych obowiązkach z Ustawy AML. Opisuje pięć obszarów obowiązków: role w organizacji, ocenę ryzyka, procedury wewnętrzne, środki bezpieczeństwa finansowego i raportowanie do Generalnego Inspektora Informacji Finansowej (GIIF). Niektóre z nich, z uwagi na swoją złożoną materię wymagają głębszego omówienia - znajdziesz je w kolejnych publikacjach.
Wyjaśnienie pojęć
Zanim przejdziemy do szczegółowych rozważań, poniżej znajdziesz krótkie wprowadzenie nt. pojęć, które będą przewijać się w treści artykułu:
AML - Anti-Money Laundering - działania mające na celu zapobieganie praniu pieniędzy - tj. wprowadzania do legalnego obrotu środków finansowych pochodzących z nielegalnych źródeł.
CFT - Counter-Terrorism Financing - działania ukierunkowane na przeciwdziałanie finansowaniu terroryzmu.
Instytucja obowiązana - podmiot, który ze względu na profil działalności został zobowiązany do podejmowania działań w systemie przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu.
Szeroki katalog instytucji obowiązanych znajduje się w art. 2 ust. 1 Ustawy AML.
Klient - osoba fizyczna, osoba prawna lub jednostka organizacyjna nieposiadająca osobowości prawnej, której instytucja obowiązana świadczy usługi lub dla której wykonuje czynności wchodzące w zakres prowadzonej przez nią działalności zawodowej, w tym z którą instytucja obowiązana nawiązuje stosunki gospodarcze, lub na zlecenie której przeprowadza transakcję okazjonalną.
(Podstawa prawna: art. 2 ust. 2 pkt 10 Ustawy AML)
Obowiązki wynikające z Ustawy o AML
System AML w organizacji to ogół środków organizacyjnych i technologicznych wykorzystywanych przez instytucję obowiązaną do zapewnienia zgodności z przepisami AML/CFT.
Z prawnego punktu widzenia, do najważniejszych elementów systemu AML należą następujące grupy czynności wykonywanych przez instytucję obowiązaną:
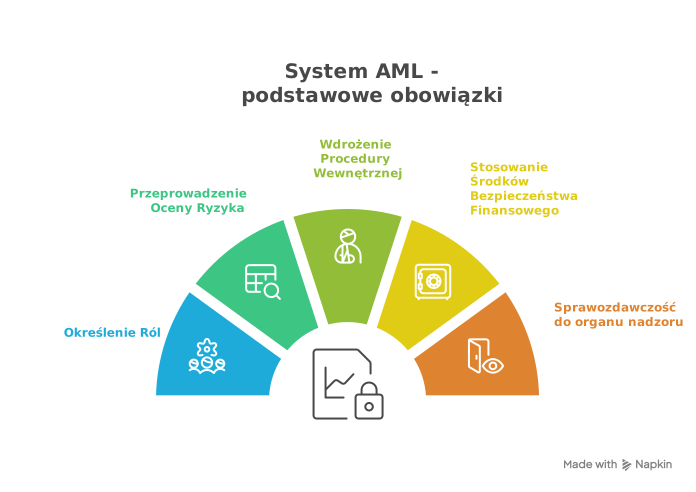
Instytucja obowiązana musi również wdrożyć rozwiązania technologiczne, w tym systemy IT, które posłużą m.in. do monitorowania transakcji, oceny ryzyka i raportowania do organu nadzoru.
Role w systemie AML
Ustawa AML wyznacza dwie role, które należy przypisać w organizacji.
Pierwszą z nich jest członek zarządu ds. AML w przypadku instytucji obowiązanej, w której działa zarząd lub inny organ zarządzający. Obowiązek wynika z art. 7 Ustawy AML. Członek Zarządu ds. AML jest odpowiedzialny za wdrożenie systemu. Odpowiedzialności tej nie można delegować.
Podstawa prawna:
Art. 7 W przypadku instytucji obowiązanej, w której działa zarząd lub inny organ zarządzający, wyznacza się spośród członków tego organu osobę odpowiedzialną za wdrażanie obowiązków określonych w ustawie.
Drugą z nich jest stanowisko kierownicze odpowiedzialne za zapewnienie zgodności działalności instytucji obowiązanej z przepisami (AMLRO). Wyznaczona osoba odpowiada za nadzór nad stosowaniem działań w ramach systemu AML, podejmowanie aktywności w celu zwiększania świadomości pracowników i usprawnień systemu. Do obowiązków tej funkcji należy również sprawozdawczość do GIIF. Podstawa prawna znajduje się w art. 8 Ustawy o AML.
Podstawa prawna:
Art. 8 Instytucje obowiązane wyznaczają pracownika zajmującego kierownicze stanowisko odpowiedzialnego za zapewnienie zgodności działalności instytucji obowiązanej oraz jej pracowników i innych osób wykonujących czynności na rzecz tej instytucji obowiązanej z przepisami o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu. Wyznaczony pracownik jest również odpowiedzialny za przekazywanie w imieniu instytucji obowiązanej zawiadomień, o których mowa w art. 74 ust. 1, art. 86 ust. 1, art. 89 ust. 1 i art. 90.
Ocena ryzyka prania pieniędzy
Ocena ryzyka prania pieniędzy jest filarem systemu AML. To od wyników tej oceny będzie zależało czy instytucja obowiązana zidentyfikuje ryzykowną sytuację w przyszłości oraz czy podejmie proporcjonalną reakcję na ryzyko. Celem oceny jest zidentyfikowanie czy instytucja jest narażona na ryzyko wykorzystania jej do prania pieniędzy.
Obowiązek przeprowadzenia oceny ryzyka prania pieniędzy wynika z art. 27 ust. 1 Ustawy AML. Instytucje obowiązane powinny uwzględniać w swoich ocenach obowiązującą krajową ocenę ryzyka oraz sprawozdanie Komisji Europejskiej oceniające ryzyko prania pieniędzy i finansowania terroryzmu na szczeblu unijnym. W ocenie pomogą również komunikaty wydawane przez organy nadzoru (np. GIIF). Ocena ryzyka powinna zostać sporządzona w postaci papierowej lub elektronicznej. Powinna być aktualizowana co najmniej raz na dwa lata.
Podstawa prawna:
Art. 27 ust. 1 - Instytucje obowiązane identyfikują i oceniają ryzyko związane z praniem pieniędzy i finansowaniem terroryzmu odnoszące się do ich działalności, z uwzględnieniem czynników ryzyka dotyczących klientów, państw lub obszarów geograficznych, produktów, usług, transakcji lub kanałów ich dostaw. Działania te są proporcjonalne do charakteru i wielkości instytucji obowiązanej.
Ocena ryzyka prania pieniędzy pojawia się w Ustawie AML w dwóch kontekstach:
- Art. 27 ust. 1 Ustawy AML - ocena instytucji obowiązanej pod kątem ryzyka bycia wykorzystaną do prania pieniędzy, w której powinny być wzięte pod uwagę takie czynniki jak:
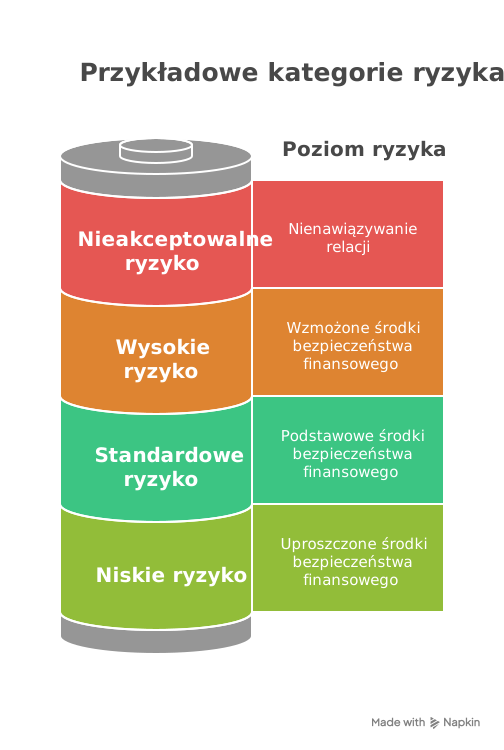
- Art. 33 ust. 2 i 3 Ustawy AML - ocena dotycząca transakcji lub stosunków gospodarczych. W wyniku tej oceny każdy klient powinien mieć przypisany poziom ryzyka. Szczegółowe czynniki, które powinny zostać wzięte pod uwagę przez instytucje obowiązane w ramach tej oceny:
Podstawa prawna:
Art. 33 ust. 2 - Instytucje obowiązane rozpoznają ryzyko prania pieniędzy oraz finansowania terroryzmu związane ze stosunkami gospodarczymi lub z transakcją okazjonalną oraz oceniają poziom rozpoznanego ryzyka.
Procedura AML/ CFT
Na podstawie art. 50 Ustawy AML instytucje obowiązane muszą wprowadzić wewnętrzną procedurę w zakresie przeciwdziałania praniu pieniędzy oraz finansowaniu terroryzmu.
Procedura powinna być dostosowana do charakteru, rodzaju i rozmiaru prowadzonej działalności. Instytucje obowiązane powinny regularnie weryfikować jej treść i aktualizować w razie potrzeby. Procedura w formie dokumentu powinna być przyjęta przez kadrę kierowniczą najwyższego szczebla w instytucji.
Procedura określa zasady postępowania instytucji, w szczególności:
- czynności, które instytucja podejmuje w celu ograniczenia ryzyka prania pieniędzy oraz finansowania terroryzmu,
- sposób oceny ryzyka i środki zarządzania ryzykiem,
- zasady stosowania środków bezpieczeństwa finansowego;
- zasady przechowywania dokumentów oraz informacji;
- zasady przekazywania informacji do GIIF (Generalnego Inspektora Informacji Finansowej),
- prowadzenie szkoleń dla pracowników instytucji obowiązanej,
- zasady zgłaszania podejrzeń naruszenia przepisów AML/CFT (wewnętrzna procedura anonimowego zgłaszania potencjalnych nieprawidłowości, art. 53 Ustawy AML),
- zasady kontroli wewnętrznej lub nadzoru zgodności działalności instytucji obowiązanej z przepisami AML/CFT oraz wewnętrznymi procedurami,
- zasady odnotowywania rozbieżności między informacjami z CRBR (Centralnego Rejestru Beneficjentów Rzeczywistych) a ustalonymi informacjami o beneficjentach rzeczywistych klienta,
- zasady dokumentowania utrudnień stwierdzonych w związku z weryfikacją tożsamości beneficjenta rzeczywistego, a także czynności podejmowanych w związku z identyfikacją jako beneficjenta rzeczywistego osoby fizycznej zajmującej wyższe stanowisko kierownicze.
Środki bezpieczeństwa finansowego
Środki bezpieczeństwa finansowego - co się pod tym kryje? Odpowiedź znajduje się w art. 34 ust. 1 Ustawy AML.
Środki bezpieczeństwa finansowego obejmują:
- identyfikacja klienta oraz weryfikacja jego tożsamości;
- identyfikacja beneficjenta rzeczywistego (oraz podejmowanie uzasadnionych czynności w celu:
- weryfikacji jego tożsamości,
- ustalenia struktury własności i kontroli - w przypadku klienta będącego osobą prawną, jednostką organizacyjną nieposiadającą osobowości prawnej lub trustem;
- ocenę stosunków gospodarczych i, stosownie do sytuacji, uzyskanie informacji na temat ich celu i zamierzonego charakteru;
- bieżące monitorowanie stosunków gospodarczych klienta, w tym:
- analizę transakcji przeprowadzanych w ramach stosunków gospodarczych w celu zapewnienia, że transakcje te są zgodne z wiedzą instytucji obowiązanej o kliencie, rodzaju i zakresie prowadzonej przez niego działalności oraz zgodne z ryzykiem prania pieniędzy oraz finansowania terroryzmu związanym z tym klientem,
- badanie źródła pochodzenia wartości majątkowych będących w dyspozycji klienta - w przypadkach uzasadnionych okolicznościami,
- zapewnienie, że posiadane dokumenty, dane lub informacje dotyczące stosunków gospodarczych są na bieżąco aktualizowane.
Tym samym, obowiązki instytucji obowiązanych nie ograniczają się wyłącznie do identyfikowania swoich klientów i zbierania oświadczeń.
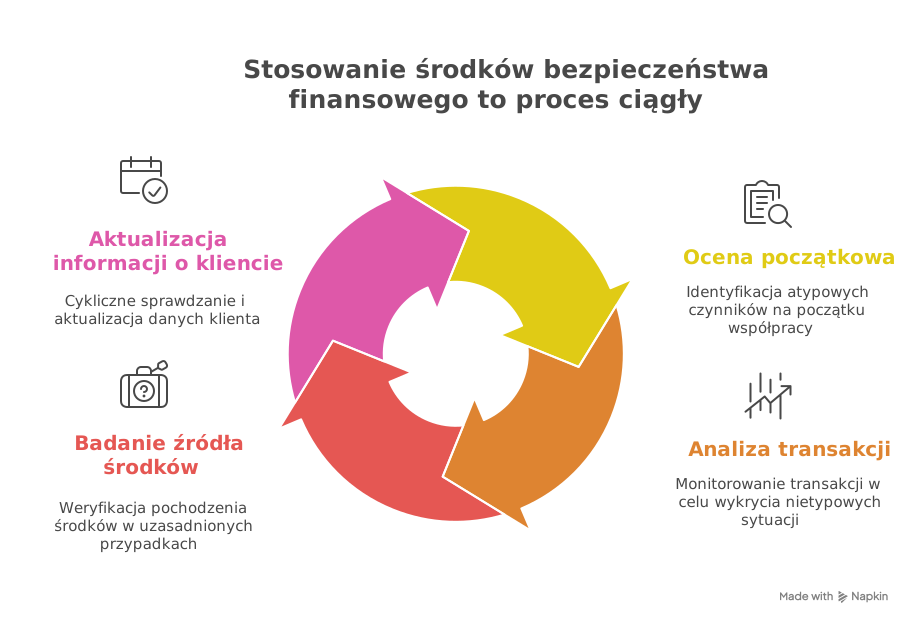
Przypadki, w których środki bezpieczeństwa finansowego powinny być zastosowane zostały wskazane w art. 35 Ustawy AML.
Sprawozdawczość do organów nadzoru
Instytucje obowiązane powinny prowadzić i przechowywać wewnętrzny rejestr transakcji do celów wykazania prawidłowej realizacji obowiązków. Do obowiązków instytucji jest informowanie GIIF o:
- transakcjach ponadprogowych - powyżej 15,000 euro (STR - Suspicious Transaction Report),
- transakcjach / okoliczności podejrzanych mogących wskazywać na pranie pieniędzy lub finansowanie terroryzmu (SAR - Suspicious Activity Report).
Instytucje obowiązane przekazują do GIIF informacje o transakcjach, których równowartość przekracza 15,000 euro. Obowiązek wynika z art. 72 Ustawy AML. Dotyczy m.in. wpłaty i wypłaty środków pieniężnych oraz transferów środków, w tym przychodzących z zagranicy. Obowiązek nie dotyczy wyłącznie pojedynczych operacji przekraczających próg kwotowy, ale także kilku operacji ze sobą powiązanych, które przekraczają wskazany próg. W ustawie są przewidziane wyjątki od obowiązku informacyjnego do GIIF.
Drugim rodzajem informowania jest zawiadomienie o okolicznościach mogących wskazywać na pranie pieniędzy lub finansowanie terroryzmu. Podstawa prawna tego raportowania znajduje się w art. 74 ust. 1 i 3 Ustawy AML. Instytucje obowiązane muszą niezwłocznie zawiadomić GIIF. Kwalifikacja transakcji jako podejrzanej nie jest uzależniona od kwoty transakcji.
Co ważne, obowiązek zawiadomienia GIIF występuje zarówno w przypadku, gdy transakcja została ostatecznie przeprowadzona, ale również gdy ostatecznie do transakcji nie dochodzi z powodu różnych okoliczności (np. rezygnacji klienta w trakcie procesu).
Podstawa prawna:
Art. 74 ust. 1 - Instytucja obowiązana zawiadamia Generalnego Inspektora o okolicznościach, które mogą wskazywać na podejrzenie popełnienia przestępstwa prania pieniędzy lub finansowania terroryzmu.
Podsumowanie
Wdrożenie systemu AML to nie jednorazowe zadanie. To ciągły proces: ocena ryzyka co dwa lata, monitorowanie transakcji, aktualizacja danych klientów, raportowanie do GIIF, szkolenia pracowników. Potrzebujesz do tego systemów IT, procedur, przypisanych ról, świadomych pracowników i odpowiedniego przechowywania dokumentacji.
W artykule omówiono pięć podstawowych kategorii obowiązków z Ustawy AML:
- Określenie i przypisanie ról w systemie AML,
- Przeprowadzenie oceny ryzyka,
- Wdrożenie procedury wewnętrznej AML/CFT,
- Stosowanie środków bezpieczeństwa finansowego,
- Sprawozdawczość do organu nadzoru.
Każdy z tych obszarów wymaga głębszego omówienia. Niektóre z powyższych tematów zostaną szerzej przeanalizowane w kolejnych artykułach.
Źródła:
- Ustawa AML - Ustawa z dnia 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu (Dz.U. z 2018 r. poz. 723)
Jestem radcą prawnym z doświadczeniem w obszarze compliance i pasją do prawa nowych technologii. Na blogu znajdziesz treści dotyczące prawa IT – compliance, AI, cyberbezpieczeństwa, RODO, e-commerce oraz prawa autorskiego.
Nr wpisu: KT5201